谁能想到,曾经需要花费大量外汇进口的芯片,如今竟然成为中国出口金额最高的单项商品。2026年前8个月,集成电路出口额达到2567.5亿美元,增速超过100%,甚至提前超过上一年全年水平。这组数字背后,不只是国际市场需求突然增加,更有中国半导体产业持续十余年的投入。从进口依赖到产业链逐渐完善,一场长期布局开始迎来收获期。
要理解这次出口排名变化,首先需要回到十多年前。当时,中国已经建立起规模庞大的电子制造体系,手机、电脑、通信设备大量进入国际市场,国内企业在整机组装、零部件配套和供应链管理方面积累了丰富经验。但电子产品中价值较高的核心器件,特别是高端处理器、存储芯片和部分关键控制芯片,仍然需要依靠进口。
2014年,中国集成电路进口金额已经超过2000亿美元。进口规模庞大,说明国内市场需求旺盛,也说明本土供应能力尚未跟上电子产业的发展速度。芯片不同于普通工业零件,设计软件、晶圆制造设备、特殊材料和封装测试之间联系紧密,任何一个环节存在明显短板,都可能限制整条产业链的升级。
正是在这一背景下,国家集成电路产业投资基金于2014年9月正式成立,一期募集资金约1387亿元。资金主要流向集成电路制造以及相关产业链企业,推动晶圆生产能力建设,同时支持上下游技术发展。对于投入巨大、研发周期漫长的半导体行业而言,长期资本的进入,改变了部分企业过去难以持续承担大规模研发支出的状况。
晶圆制造尤其需要长期积累。一座现代化芯片工厂,从建设厂房、采购设备到完成生产线调试,往往需要数年时间。芯片生产涉及光刻、刻蚀、薄膜沉积、离子注入、清洗等复杂工序,设备精度、材料纯度和工艺稳定性都会影响产品良率。即使能够生产出样品,也不意味着马上具备大规模商业供货能力。
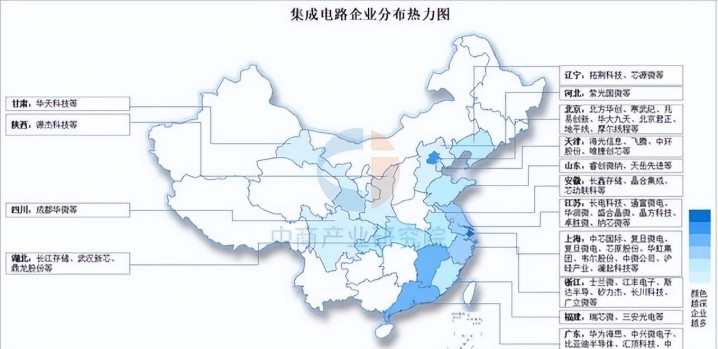
随着投资持续增加,中国逐渐形成以晶圆制造企业为核心、设备材料企业共同参与的产业协作体系。中芯国际等制造企业扩大生产规模,北方华创、中微公司等设备企业加快技术研发,长电科技、通富微电等封装测试企业继续拓展业务。各环节之间的联系不断加强,为后续产能扩张创造了条件。
2019年,国家集成电路产业投资基金二期成立,注册资本约2041.5亿元。与早期重点扩大制造能力相比,这一阶段更加关注设备、材料等基础环节。原因并不复杂:晶圆厂即使拥有足够资金,如果关键生产设备无法及时采购,或者重要材料缺乏稳定供应,生产能力依然难以充分释放。
2024年5月,大基金三期成立,注册资本达到3440亿元,多家大型国有银行参与出资。三期基金规模超过前两期中的任何一期,进一步扩大了长期资金支持范围。从2014年到2024年,三期基金合计规模超过6800亿元,中国半导体产业由此形成了跨越十年的连续投资体系。
这种产业建设并没有立刻带来出口爆发。半导体企业必须先完成技术研发,再通过客户验证,随后扩大产量、降低成本,才能在国际市场获得稳定订单。特别是汽车、工业设备和数据中心使用的芯片,对可靠性要求较高,产品进入供应链后还需要接受长期检验。
真正改变市场节奏的,是2025年以来全球人工智能基础设施建设加速。大型数据中心持续增加服务器采购,带动处理器、存储器、电源管理芯片以及通信器件需求增长。其中,存储芯片因为需求集中释放、部分产能供应紧张,价格出现明显上涨,为中国集成电路出口金额增长提供了重要推动力。
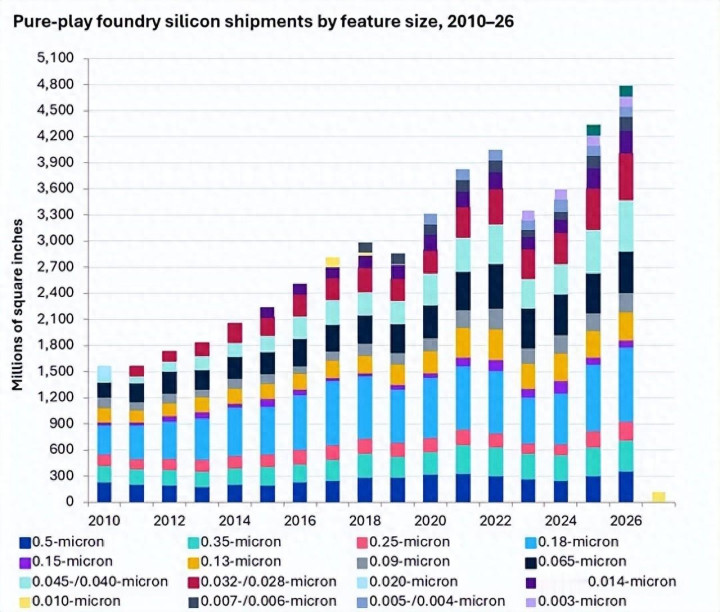
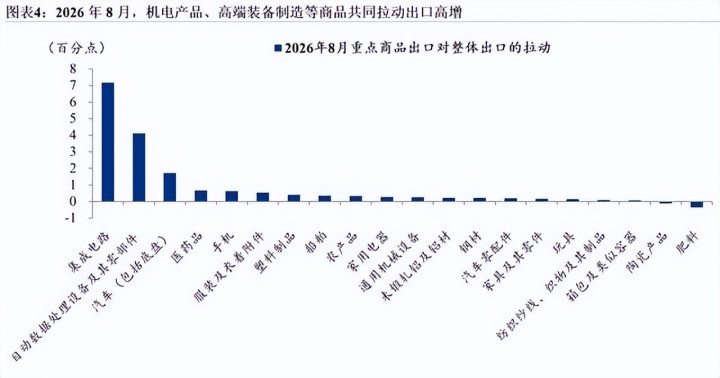
进入2026年,前期积累的产业能力与国际市场需求形成叠加效应。海关数据显示,前7个月中国集成电路出口额已达到2160亿美元,同比增长99.5%,提前超过2025年全年2019亿美元的水平。到8月底,累计出口额进一步增加至2567.5亿美元,同比增长103.9%,成为中国出口金额最大的单项商品。
8月单月出口额达到407.3亿美元,首次突破400亿美元,并连续第六个月刷新月度出口纪录。这意味着芯片出口增长已经持续一段时间,并非某个月份突然出现的短期异常。与此同时,中国汽车、计算机及相关设备依然保持较大出口规模,只是集成电路在金额排名上实现了超越。
更值得注意的是,出口金额增长速度明显高于出口数量。2026年前8个月,中国集成电路出口数量同比增长4.1%,金额却增长103.9%。中国机电商会公布的平均出口单价达到1.06美元,同比上涨95.8%;8月平均单价进一步升至1.33美元。
这种数量与金额之间的差异,揭示了本轮增长的重要特点。过去部分电子元器件出口主要依靠扩大出货量,而2026年的芯片出口明显受到国际价格上涨和产品结构变化的推动。尤其是存储器需求快速增加,使高价格产品在出口金额中的权重上升。
对外经济贸易大学数字经济实验室发布的监测数据显示,2026年前7个月,存储器占中国芯片产品出口总额的70.1%,同比增长221.7%。处理器及控制器、其他集成电路也是主要出口品类。存储器成为这一轮增长的重要支撑,说明全球人工智能产业投资已经深刻影响国际半导体贸易结构。
不过,出口价格上涨与自主技术进步并不是完全相同的概念。芯片出口涉及不同制造环节,也包含国际供应链中的跨境流转。部分产品经过加工、封装和测试后重新进入海外市场,相关金额同样计入出口统计。因此,2567.5亿美元既包含产业能力提升带来的成果,也包含国际价格周期和全球分工变化产生的影响。
真正能够支撑长期竞争力的,是中国企业在制造工艺、设备材料和产品可靠性方面的持续进步。近年来,新能源汽车、工业自动化、通信设备等产业为国产芯片创造了广泛的应用需求。功率半导体、微控制器、模拟芯片等产品逐步进入更多工业场景,企业通过规模化应用积累生产经验。
以新能源汽车为例,一辆电动汽车需要大量功率器件、控制芯片和传感器,电池管理、电机驱动、车身控制等系统都离不开半导体。汽车行业对芯片使用寿命和稳定性要求严格,企业只有通过相关认证,才能获得持续供货资格。这类市场需求推动国产芯片从能够生产,进一步向稳定量产发展。
除了芯片制造,先进封装也成为新的竞争方向。随着先进制程成本不断增加,单纯缩小晶体管尺寸已经无法解决所有性能问题。通过芯粒互连、三维堆叠和高密度封装,可以改善不同芯片之间的数据传输效率,并提高系统集成程度。对于人工智能计算而言,这些技术具有重要应用价值。
2026年9月,国内半导体设备领域又传来新的产业进展。盛美上海披露,截至9月29日,公司在手订单总金额达到170.73亿元,同比增长88.2%。企业订单增长说明晶圆制造及相关设备采购需求仍然活跃,也为国产半导体设备企业扩大市场份额提供了条件。
同样值得关注的是,长江存储的资本市场进展。2026年10月初,相关报道显示,长江存储科创板上市申请获得受理,拟募集资金330亿元。该企业长期布局三维NAND闪存技术,其后续发展与国内存储芯片制造能力建设密切相关。
这些新变化说明,中国半导体产业正在从依靠政策资金建设基础能力,逐渐进入技术研发、商业订单和资本市场共同推动的发展阶段。过去企业更关注能否突破某项生产技术,如今还必须考虑产品成本、交付能力、客户结构以及国际市场竞争。只有能够持续获得订单的技术进步,才能转化为稳定的产业收益。
但未来几年,行业仍然面临价格周期带来的考验。存储芯片市场历来具有明显波动,需求增加会刺激企业扩大产能,而新建产能陆续投产后,也可能改变供需关系。如果全球人工智能投资增速下降,或者存储器供应明显增加,出口单价就可能承受下行压力。
另外,先进逻辑芯片、高带宽存储器、部分高端制造设备和设计软件,依然是需要持续攻关的领域。美国对华半导体技术出口限制也增加了产业链发展的复杂性。对于中国企业而言,扩大成熟制程产能固然重要,但提高先进技术能力、加强研发协同、提升产品质量,同样决定着未来国际竞争的位置。
2026年的出口成绩,还需要放在全球半导体市场扩张的大背景下理解。人工智能基础设施建设推动全球芯片需求增长,中国企业获得了新的市场机会。未来如果能够把订单增长转化为设备升级、工艺进步和研发投入,产业链就有机会形成更加稳固的发展基础。
从2014年第一期产业基金成立,到2026年集成电路登上出口单项商品金额榜首,中国芯片产业走过了一条长期投入、逐步积累的道路。2567.5亿美元不是十余年产业建设的终点,而是新的竞争起点。未来能否在国际市场保持优势,关键不只在出口金额,而在于自主技术、稳定产能和高价值产品能否持续取得突破。这场历经十余年的产业布局,正在进入更加关键的阶段。
中金汇融提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯